Preço renegociado
Cada contingência encontrada pode virar desconto no valor combinado.
01Atualizado em 20 de outubro de 2026
Na venda de uma startup, o comprador levanta o histórico da empresa antes de discutir o produto. Contabilidade, financeiro e sociedade precisam contar a mesma história, e ela precisa se sustentar por cinco anos para trás.
 Por Hugo JustinoContador responsável e CEO da JRX Inteligência Contábil · CRC-DF DF-021207/O-3
Em outubro de 2026, a Pick n Go, cliente da JRX, foi comprada pelo iFood (TI Inside).
Estivemos nessa venda com suporte contábil, controladoria e CFO as a Service, e em outras compras e vendas de clientes antes dela. A história completa está no case Pick n Go.
Na nossa experiência, quase todo fundador de SaaS trabalha com a venda no horizonte, mesmo quando ela está longe. Vale fazer a contabilidade de uma startup como se a due diligence começasse no mês que vem.
Seis áreas, o pedido típico de cada uma e onde ele costuma emperrar.
| Área | O que é pedido | Onde costuma dar problema |
|---|---|---|
| Contábil | Balanços, DREs e balancetes dos últimos exercícios, com conciliação bancária | Fechamento atrasado e conta transitória com saldo que ninguém explica |
| Receita | Contratos com clientes, base de assinantes, MRR e churn | Receita lançada pelo caixa e MRR que não fecha com as notas emitidas |
| Tributos | Apurações, guias pagas, declarações e certidões dos últimos cinco anos | Anexo ou fator R errado e ISS recolhido no município errado |
| Pessoas | Folha, contratos de PJ e acordos trabalhistas | Prestador PJ com rotina de empregado |
| Sociedade | Contrato social, alterações, acordo de sócios, cap table, vesting e opções | Alteração sem registro e opção de compra prometida fora do papel |
| Financeiro | Fluxo de caixa, orçamento, dívidas e projeções | Projeção que não conversa com o histórico |
A revisão de cinco anos acompanha o prazo do Fisco para lançar e cobrar tributos (CTN, arts. 173 e 174). Para opções e vesting, veja vesting e stock options.
A venda trava num cenário conhecido: o comprador pede os números e cada área entrega uma versão.
O MRR do painel não fecha com as notas, o DRE gerencial não fecha com o contábil, e a diferença fica sem dono. A partir daí o comprador passa a desconfiar do resto e pede mais documento, mais prazo e mais garantia.
O antídoto é chato e mensal: fechamento conciliado, receita por competência e uma ponte escrita entre o gerencial e o contábil. É o trabalho de CFO as a Service somado a uma contabilidade que entende assinatura.
Uma venda emperrada raramente morre de uma vez. Ela fica mais cara e mais lenta.
Cada contingência encontrada pode virar desconto no valor combinado.
O comprador segura uma fatia do valor por um prazo, para cobrir o risco que encontrou.
Pergunta sem resposta pede nova rodada de documentos, e a assinatura vai para frente.
Quando o risco não dá para medir, o comprador pode desistir.
Mudar de modelo de negócio deixa marcas no CNAE, na receita e no contrato social.
Quem trocou serviço por software, ou vendeu uma operação para ficar com a plataforma, precisa mostrar ao comprador que a mudança foi registrada a tempo: objeto social atualizado, receita classificada no item certo do ISS e regime revisado a partir da troca.
A escolha de regime ao longo dos estágios está em regime tributário para startup; o que é a due diligence e como ela corre, em due diligence: o que é e como funciona.
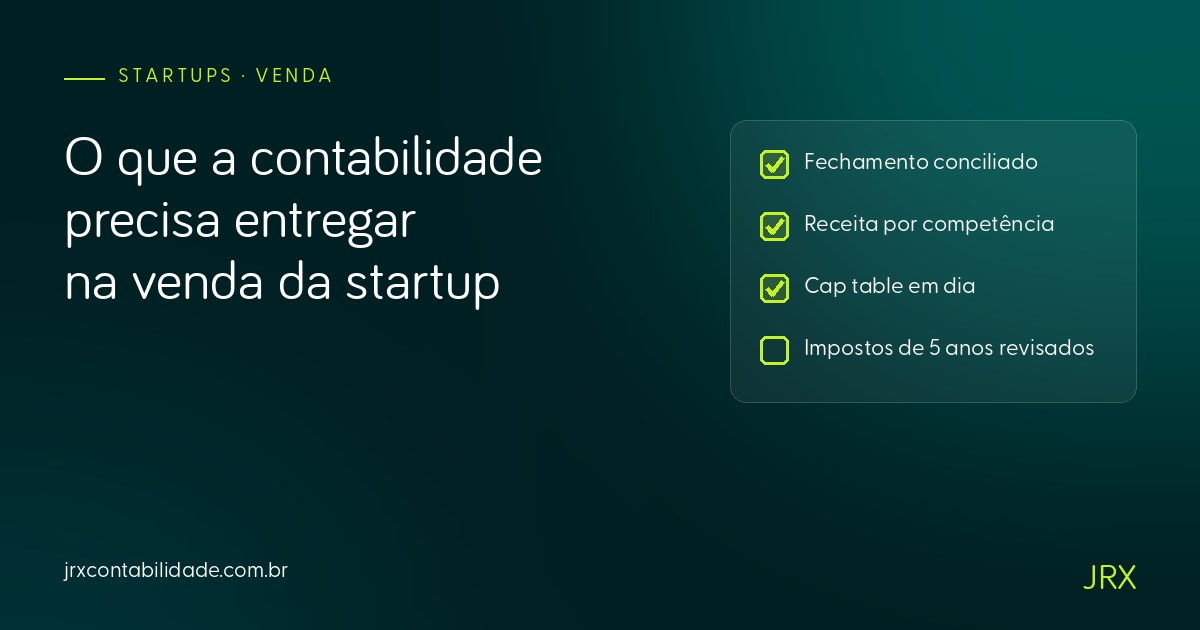
Oito pontos que o comprador confere. Marque o que já está em ordem na sua empresa.
O resultado mostra o que ficou sem marcar. Se quiser conversar, a lista vai pronta para o WhatsApp.
Demonstrações e balancetes dos últimos exercícios com conciliação bancária, apurações de impostos e certidões, folha e contratos de prestadores, atos societários e acordos de sócios, e os contratos com clientes que sustentam a receita.
O comprador costuma revisar os últimos cinco anos, que é o prazo que o Fisco tem para lançar e cobrar tributos. Corrigir um histórico desse tamanho leva meses, então o melhor momento de começar é antes de existir comprador.
Pode mudar o CNAE, a natureza da receita, o imposto que incide sobre ela (ISS ou ICMS) e o anexo do Simples. Se uma operação for vendida no caminho, saem também contratos, pessoas e ativos. Cada mudança precisa estar no contrato social e refletida na contabilidade.
O comprador pede explicação para cada diferença. As que ficam sem resposta costumam virar desconto no preço, retenção de parte do pagamento ou prazo maior para fechar. Quando o risco não dá para medir, o negócio pode não sair.
Código Tributário Nacional (Lei nº 5.172/1966), arts. 173 e 174
Bares e Restaurantes: iFood adquire startup Pick n Go para expandir a entrega dedicada
Atualizado em 20 de outubro de 2026. Conteúdo sob responsabilidade técnica de Hugo Justino, CRC-DF DF-021207/O-3.
Prontidão para venda
Olhamos contabilidade, impostos, folha e sociedade como o comprador olharia e entregamos a lista do que ajustar, em ordem de risco.
Atendimento em todo o Brasil, a partir de Brasília. Veja a contabilidade em Brasília.